Cela fait exactement un an.
Le 2 avril 2025, Donald Trump est monté sur scène dans le Rose Garden et a déclaré le « Liberation Day ». La promesse : des tarifs réciproques historiques qui ramèneraient usines, emplois et prospérité aux États-Unis.
Aujourd'hui, les chiffres racontent une autre histoire.
Le bilan que personne ne voulait voir
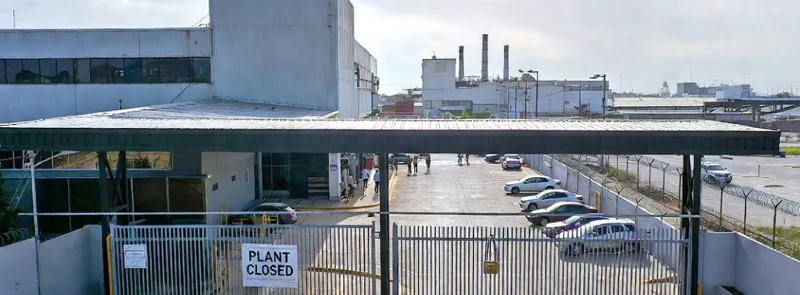
89 000 emplois industriels perdus.
123 000 emplois supplémentaires perdus dans le transport et l'entreposage. L'industrie a perdu des postes presque chaque mois depuis l'annonce. L'activité manufacturière s'est contractée pendant huit mois consécutifs.
L'investissement dans la construction d'usines a chuté de 14 % entre décembre 2024 et décembre 2025, la plus forte baisse depuis la pandémie. Le déficit commercial américain, que les tarifs devaient réduire, a atteint un record historique.
Et chaque famille américaine a payé, en moyenne, 1 700 dollars de plus en tarifs sur l'année écoulée.
Le tarif effectif des États-Unis est passé de 2 % début 2025 à un pic de 21 % juste après le Liberation Day. Aujourd'hui, après la décision de la Cour suprême invalidant les tarifs sous l'IEEPA, il est à 11 %. Encore près de six fois le niveau pré-Trump.
Le paradoxe qui devrait déranger tout CEO
Voici la donnée que peu discutent : 50 % des importations américaines sont des biens intermédiaires, composants, matières premières, intrants dont les usines ont besoin pour produire.
Taxer ces biens ne protège pas l'industrie. Elle la renchérit.
Comme l'a conclu le HCSS : "Despite all tariffs, manufacturing revival has not materialised. These tariffs apply substantially to essential intermediate goods imports, it appears that American businesses themselves are primarily bearing the higher costs."
Résultat concret : 71 % des CEO d'entreprises de taille moyenne signalent des impacts négatifs des tarifs. 62 % ont vu leurs coûts d'exploitation augmenter. 46 % ont subi une baisse de rentabilité. Et 52 % citent l'incertitude comme la principale pression sur leurs décisions de court terme.
Personne n'a investi avec confiance. Les décisions de capex ont été reportées. Les projets de relocalisation sont restés dans le PowerPoint.
Pour le Brésil, l'impact a été direct
Le Brésil a été le pays d'Amérique latine le plus touché.
Les tarifs américains sur les produits brésiliens ont atteint 50 %. Les exportations vers les États-Unis ont chuté de 6,6 % en 2025, 1,5 milliard de dollars de moins entre août et décembre seulement, touchant bois, métaux, plastiques, caoutchouc et pêche.
La réponse a été une réorientation forcée : les exportations brésiliennes vers la Chine ont progressé de 6 %, et le commerce bilatéral a atteint un record de 171 milliards de dollars en 2025, plus du double du commerce avec les États-Unis.
Cela ressemble à une bonne nouvelle. Ça n'en est pas une.
Ce qui s'est produit, c'est un échange de dépendance. Le Brésil a réduit son exposition aux États-Unis et augmenté son exposition à la Chine, qui a ses propres tarifs, quotas, décisions sanitaires et intérêts géopolitiques. Comme l'a souligné FTI Consulting : "Companies that treat tariffs as a bad headline rather than a structural shift will lose market share to those that move early."
L'excédent commercial brésilien est tombé à 68,3 milliards de dollars, le plus bas en trois ans. La sidérurgie fait face à des importations croissantes (qui devraient encore augmenter de 10 % en 2026) avec des marges de plus en plus serrées. Et la production nationale d'acier devrait reculer de 2,2 % cette année.
La paralysie comme effet secondaire
Mais la donnée la plus dangereuse n'est pas dans la balance commerciale. Elle est dans le comportement des CEO.
Le Conference Board a révélé que 43 % des CEO américains citent l'incertitude comme la principale menace économique de 2026, devant la récession. Dans le monde, 29 % disent la même chose.
KPMG a constaté que 48 % des organisations modélisent activement des stratégies d'atténuation tarifaire. Mais 52 % des CEO disent que l'incertitude est la plus forte pression sur leurs décisions.
L'effet concret : des entreprises à l'horizon de planification de plus en plus court, des investissements reportés, des embauches gelées et une posture défensive qui, ironiquement, affaiblit précisément la compétitivité que les tarifs devaient renforcer.
Comme l'a décrit KPMG : "Uncertainty is reentering the system at exactly the wrong time. Companies are leaning harder on price increases to protect margins, pushing capital investments further out, and hesitating to make long-term commitments on jobs or reshoring."
Ce qui sépare ceux qui ont survécu de ceux qui ont souffert
En 17 ans de conseil aux entreprises, je n'ai jamais vu une période où autant de variables externes changeaient aussi vite. Mais je n'ai jamais vu non plus une telle différence entre les entreprises qui s'étaient préparées et celles qui ont réagi.
Celles qui ont traversé cette année sans panique partagent des traits clairs :
- Elles avaient cartographié leurs dépendances critiques avant les tarifs, pas seulement les fournisseurs directs, mais les rangs en dessous
- Elles avaient déjà modélisé des scénarios de coût sous différents régimes tarifaires
- Elles ont diversifié leurs marchés avant d'y être contraintes
- Elles traitaient la supply chain comme une décision stratégique, pas comme un coût d'exploitation
Celles qui ont le plus souffert ont fait exactement l'inverse : elles opéraient avec une chaîne concentrée, une planification à 12 mois et la conviction que les tarifs sont temporaires.
76 % des professionnels du commerce extérieur estiment aujourd'hui que les tarifs sont permanents, pas temporaires. Ceux qui n'ont pas redessiné leur chaîne réagissent encore. Un an plus tard.
Ce que Magellan fait en pratique
Chez Magellan Consulting Group, nous utilisons l'IA comme outil de projet pour anticiper exactement ce type de scénario.
Quand nous diagnostiquons l'opération d'un client, nous ne regardons pas seulement l'efficacité. Nous modélisons les vulnérabilités : quel est l'impact réel si un tarif change, une route se ferme ou un marché devient inaccessible ?
- Simulation de scénarios de coût sous différents régimes tarifaires et de change
- Cartographie des dépendances critiques sur les fournisseurs, les routes et les marchés de destination
- Modélisation de la réorientation des exportations avec impact sur la marge et le lead time
- Refonte de la chaîne fondée sur le risque, pas seulement sur le coût
Le résultat n'est pas un rapport. C'est une opération qui sait quoi faire avant d'avoir à le découvrir dans l'urgence. Parce que le Liberation Day n'a pas été le dernier choc. Juste le plus récent.
Le point inconfortable
Un an après le Liberation Day, l'évidence est claire : les tarifs comme arme commerciale n'ont pas reconstruit l'industrie américaine. Mais ils ont reconfiguré le commerce mondial de façons que personne n'avait prévues, et qui ne reviendront pas en arrière.
Pour qui opère au Brésil, la leçon ne porte pas sur la politique américaine. Elle porte sur l'exposition.
Si votre chaîne dépend d'un seul marché, d'un seul corridor logistique ou d'une seule hypothèse tarifaire, vous n'avez pas de stratégie. Vous avez un pari.
Et les paris, quand ils sont perdus, coûtent cher.
Question finale : Un an après le plus grand choc tarifaire en un siècle, votre entreprise a-t-elle déjà redessiné sa chaîne, ou attend-elle le prochain Liberation Day pour réagir ?