Faz exatamente um ano.
No dia 2 de abril de 2025, Donald Trump subiu ao palco no Rose Garden e declarou o “Liberation Day”. A promessa: tarifas recíprocas históricas que trariam fábricas, empregos e prosperidade de volta aos Estados Unidos.
Hoje, os números contam outra história.
O balanço que ninguém queria ver
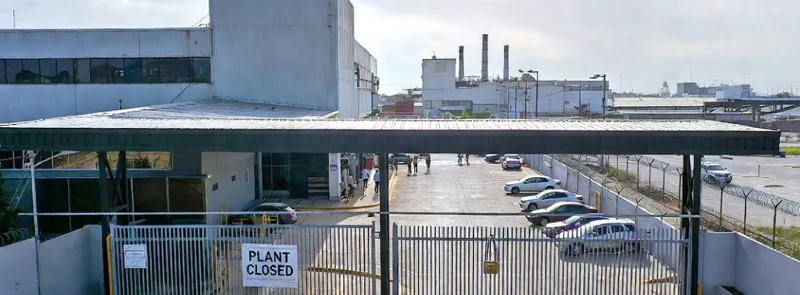
89 mil empregos industriais perdidos.
123 mil empregos a mais perdidos em transporte e armazenagem. A indústria perdeu vagas em praticamente todos os meses desde o anúncio. A atividade manufatureira contraiu por oito meses consecutivos.
Investimento em construção de fábricas caiu 14% entre dezembro de 2024 e dezembro de 2025, a maior queda desde a pandemia. O déficit comercial americano, que as tarifas deveriam reduzir, bateu recorde histórico.
E cada família americana pagou, em média, US$ 1.700 a mais só em tarifas no último ano.
A tarifa efetiva dos EUA saiu de 2% no início de 2025 para um pico de 21% logo após o Liberation Day. Hoje, após a decisão da Suprema Corte que invalidou as tarifas sob IEEPA, está em 11%. Ainda quase seis vezes o nível pré-Trump.
O paradoxo que deveria incomodar qualquer CEO
Aqui está o dado que pouca gente discute: 50% das importações americanas são bens intermediários, componentes, matérias-primas, insumos que as fábricas precisam para produzir.
Tarifar esses bens não protege a indústria. Encarece ela.
Como concluiu o HCSS: “Despite all tariffs, manufacturing revival has not materialised. These tariffs apply substantially to essential intermediate goods imports, it appears that American businesses themselves are primarily bearing the higher costs.”
O resultado prático: 71% dos CEOs de empresas de médio porte relatam impactos negativos das tarifas. 62% viram custos operacionais subir. 46% tiveram queda de lucratividade. E 52% citam incerteza como a principal pressão sobre suas decisões de curto prazo.
Ninguém investiu com confiança. As decisões de capex foram adiadas. Os projetos de reshoring ficaram no PowerPoint.
Para o Brasil, o impacto foi direto
O Brasil foi o país da América Latina mais atingido.
Tarifas americanas sobre produtos brasileiros chegaram a 50%. As exportações para os EUA caíram 6,6% em 2025, US$ 1,5 bilhão a menos só entre agosto e dezembro, atingindo madeira, metais, plásticos, borracha e pesca.
A resposta foi um redirecionamento forçado: as exportações brasileiras para a China cresceram 6%, e o comércio bilateral bateu recorde de US$ 171 bilhões em 2025, mais que o dobro do comércio com os EUA.
Parece uma boa notícia. Não é.
O que aconteceu foi uma troca de dependência. O Brasil reduziu exposição aos EUA e aumentou exposição à China, que tem suas próprias tarifas, cotas, decisões sanitárias e interesses geopolíticos. Como apontou a FTI Consulting: “Companies that treat tariffs as a bad headline rather than a structural shift will lose market share to those that move early.”
O superávit comercial brasileiro caiu para US$ 68,3 bilhões, o menor em três anos. A indústria siderúrgica enfrenta importações crescentes (previstas para subir mais 10% em 2026) com margens cada vez mais apertadas. E a produção doméstica de aço deve cair 2,2% este ano.
A paralisia como efeito colateral
Mas o dado mais perigoso não está na balança comercial. Está no comportamento dos CEOs.
A Conference Board revelou que 43% dos CEOs americanos citam incerteza como a principal ameaça econômica de 2026, acima de recessão. No mundo, 29% dizem o mesmo.
A KPMG encontrou que 48% das organizações estão ativamente modelando estratégias de mitigação tarifária. Mas 52% dos CEOs dizem que a incerteza é a maior pressão sobre suas decisões.
O efeito prático: empresas com horizonte de planejamento cada vez mais curto, investimentos adiados, contratações congeladas e uma postura defensiva que, ironicamente, enfraquece exatamente a competitividade que as tarifas deveriam fortalecer.
Como descreveu a KPMG: “Uncertainty is reentering the system at exactly the wrong time. Companies are leaning harder on price increases to protect margins, pushing capital investments further out, and hesitating to make long-term commitments on jobs or reshoring.”
O que separa quem sobreviveu de quem sofreu
Nos 17 anos em que trabalho com consultoria empresarial, nunca vi um período em que tantas variáveis externas mudassem tão rápido. Mas também nunca vi tanta diferença entre empresas que se prepararam e empresas que reagiram.
As que passaram por esse ano sem desespero compartilham características claras:
- Tinham mapeado dependências críticas antes das tarifas, não só fornecedores diretos, mas os tiers abaixo
- Já tinham modelado cenários de custo sob diferentes regimes tarifários
- Diversificaram mercados antes de serem forçadas a fazê-lo
- Tratavam supply chain como decisão estratégica, não como custo operacional
As que sofreram mais fizeram exatamente o oposto: operavam com cadeia concentrada, planejamento de 12 meses e a crença de que “tarifas são temporárias.”
76% dos profissionais de comércio exterior hoje acreditam que as tarifas são permanentes, não temporárias. Quem não redesenhou a cadeia ainda está reagindo. Um ano depois.
O que a Magellan faz na prática
Na Magellan Consulting Group, usamos IA como ferramenta de projeto para antecipar exatamente esse tipo de cenário.
Quando diagnosticamos a operação de um cliente, não olhamos só para eficiência. Modelamos vulnerabilidades: qual o impacto real se uma tarifa muda, uma rota fecha ou um mercado se torna inacessível?
- Simulação de cenários de custo sob diferentes regimes tarifários e cambiais
- Mapeamento de dependências críticas em fornecedores, rotas e mercados de destino
- Modelagem de redirecionamento de exportações com impacto em margem e lead time
- Redesenho de cadeia com base em risco, não só em custo
O resultado não é um relatório. É uma operação que sabe o que fazer antes de precisar descobrir na hora. Porque o Liberation Day não foi o último choque. Foi só o mais recente.
O ponto desconfortável
Um ano depois do Liberation Day, a evidência é clara: tarifas como arma comercial não reconstruíram a indústria americana. Mas reconfiguraram o comércio global de maneiras que ninguém previa, e que não vão voltar atrás.
Para quem opera no Brasil, a lição não é sobre política americana. É sobre exposição.
Se a sua cadeia depende de um único mercado, de um único corredor logístico ou de uma única premissa tarifária, você não tem uma estratégia. Tem uma aposta.
E apostas, quando perdem, custam caro.
Pergunta final:
Um ano depois do maior choque tarifário em um século, a sua empresa já redesenhou a cadeia, ou ainda está esperando o próximo Liberation Day para reagir?